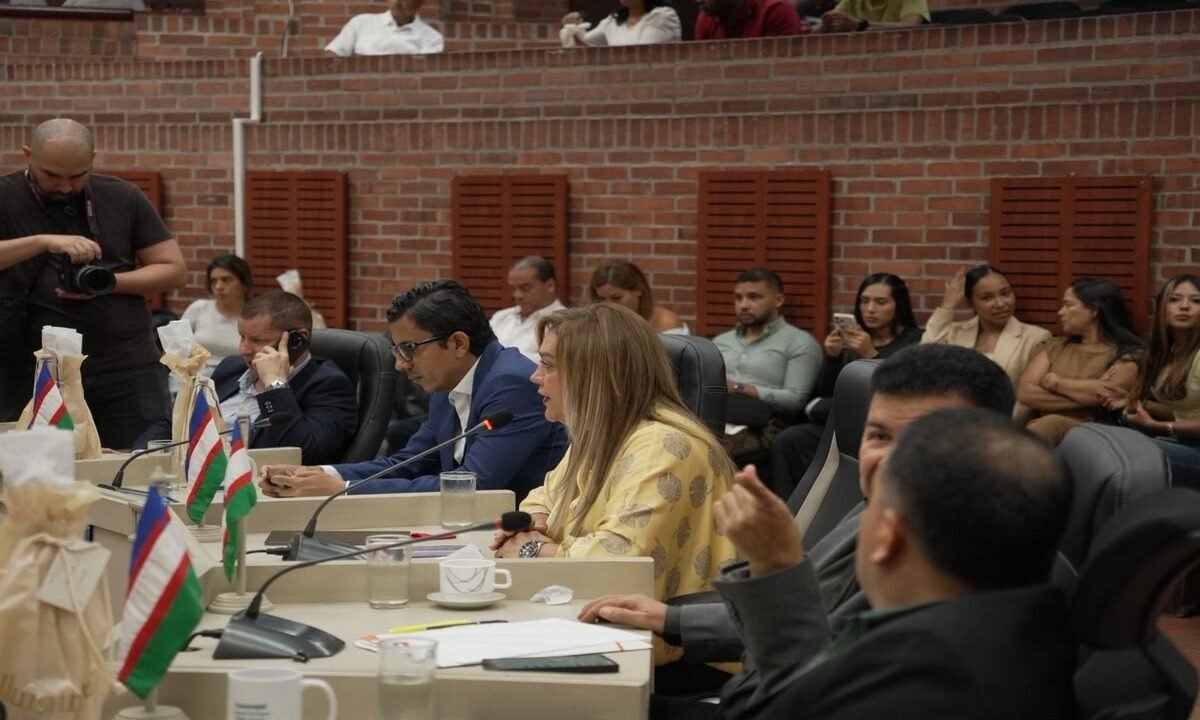
Cali dio este lunes un paso importante en su proceso de recuperación después del terremoto del pasado 10 de agosto. En sesión extraordinaria, la plenaria del Concejo Distrital aprobó en segundo debate un conjunto de medidas tributarias y no tributarias excepcionales y temporales para aliviar cargas, facilitar la reconstrucción y acompañar la reactivación económica y social de la ciudad.
Las medidas están dirigidas, según las condiciones establecidas en el Acuerdo, a propietarios o poseedores de predios afectados o colapsados, contribuyentes del Impuesto de Industria y Comercio, establecimientos afectados y estudiantes pertenecientes a familias golpeadas por la emergencia.
La lógica es clara: una vivienda que puede repararse no enfrenta la misma situación que una edificación que colapsó; un predio que permanece como lote requiere un tratamiento diferente al que ya comenzó su reconstrucción; y un negocio afectado necesita herramientas distintas para recuperar su actividad.
Para el director del Departamento Administrativo de Hacienda, Jhon Quinchua Ceballos, ambas decisiones expresan una misma manera de entender la gestión de las finanzas públicas: “Gobernar es decidir, y en Hacienda decidimos que las finanzas públicas se pongan del lado de la gente cuando más se necesita. Estos alivios reconocen que el terremoto afectó de manera diferente a hogares, predios, negocios y proyectos de vida. La respuesta también debe reconocer esas diferencias y acompañar a las personas en cada etapa de su recuperación. Las finanzas públicas tienen sentido cuando mejoran la vida de las personas”.
ABC de los alivios aprobados: ¿Qué cambia y para quién?
El Acuerdo de alivios tributarios y no tributarios aprobado por el Concejo reconoce que el terremoto del 10 de agosto afectó de manera diferente a hogares, predios, negocios y estudiantes. Por eso, las medidas cambian según la situación de cada persona o inmueble. Este es el ABC para entenderlas:
¿Qué pasa si mi predio colapsó o debe ser demolido totalmente?
- Tendrá una exoneración del 100 % del Impuesto Predial Unificado por una vigencia fiscal.
- Si el Predial de 2026 no ha sido pagado, la exoneración se aplicará a 2026.
- Si el Predial de 2026 ya fue pagado en su totalidad, el beneficio se aplicará a la vigencia fiscal del 2027.
- El pago realizado por Predial 2026 no genera devolución ni compensación.
¿Y si reconstruyo sobre el predio que colapsó?
- La nueva construcción tendrá una exoneración del 100 % del Predial durante cuatro vigencias fiscales si no se pagó el Predial 2026.
- Si el Predial 2026 fue pagado completamente, la exoneración será durante cinco vigencias fiscales.
- Este beneficio comienza a aplicarse a partir de la vigencia siguiente a aquella en la que la nueva construcción sea incorporada o actualizada en la información catastral.
¿Qué ocurre si después del colapso el inmueble queda como lote?
- Los predios que queden como lotes después del colapso o de una demolición total tendrán una exoneración del 100 % del Predial durante 2027, 2028 y 2029, mientras mantengan acreditada esa condición.
- Si durante ese tiempo se realiza una nueva construcción, deja de aplicarse el beneficio de lote y podrá comenzar a aplicarse el beneficio correspondiente a la nueva construcción.
- El Acuerdo establece que, si dentro del término de tres años no se realiza la construcción, se pierden los beneficios previstos para esta condición.
¿Qué pasa si mi vivienda quedó no habitable, pero puede repararse?
- Si el predio fue caracterizado técnicamente como no habitable, pero no requiere demolición y puede recuperar su seguridad y funcionalidad mediante reparaciones, tendrá una exoneración del 50 % del Predial de 2027.
- La afectación deberá estar respaldada por una evaluación, informe, concepto o certificación técnica expedida o validada por la Secretaría de Gestión del Riesgo de Emergencias y Desastres.
¿Cómo se determina si un predio está afectado o colapsado?
- No depende únicamente de la declaración del propietario.
- Gestión del Riesgo o la autoridad distrital competente deberá acreditar técnicamente la afectación.
- Para hacerlo podrán utilizarse censos, evaluaciones de daños, informes técnicos, registros, material fotográfico, conceptos estructurales y demás información obtenida durante la emergencia.
- Esa información será compartida con Hacienda para identificar los predios y determinar el beneficio que corresponda.
¿Tengo deudas antiguas de Predial?
- Los propietarios de inmuebles afectados, evacuados o colapsados que tengan obligaciones de Predial anteriores a 2026 podrán pagar hasta cinco vigencias sin intereses moratorios, siempre que paguen el impuesto correspondiente antes del 31 de diciembre de 2027.
- Los demás contribuyentes que tengan mora de esos mismos periodos también podrán acceder al beneficio de intereses previsto en el Acuerdo si realizan el pago a más tardar el 31 de diciembre de 2026.
¿También hay alivios para las sanciones tributarias?
Sí. Durante 2026 las sanciones tributarias podrán reducirse, siempre que se cumplan los requisitos establecidos:
- Hasta el 31 de octubre de 2026: la sanción se reduce al 20 % de su valor.
- Hasta el 30 de noviembre de 2026: se reduce al 50 %.
- Hasta el 31 de diciembre de 2026: se reduce al 75 %.
La medida es temporal y aplica únicamente durante la vigencia 2026.
¿Qué apoyo habrá para los negocios afectados?
- Durante 2027 habrá un descuento del 20 % en el Impuesto de Industria y Comercio (ICA) sobre los ingresos gravados obtenidos en uno de los establecimientos afectados por el terremoto.
- El establecimiento deberá estar identificado dentro de los censos correspondientes de Desarrollo Económico y Gestión del Riesgo.
- Si un contribuyente tiene más de un establecimiento afectado, el beneficio se aplicará al que haya registrado la mayor afectación en su infraestructura física o bienes.
- Este descuento no aplica a las actividades financieras ni de salud.
El Acuerdo también ajusta las tarifas del ICA para determinadas actividades del sector salud, incluyendo hospitales y clínicas, práctica médica, apoyo diagnóstico y terapéutico y otras actividades de atención en salud, de acuerdo con los códigos y tarifas definidos en el articulado.
¿Qué pasa con los estudiantes de familias afectadas?
- Durante 2027, estudiantes pertenecientes a grupos familiares afectados podrán acceder al mecanismo de becas financiadas mediante la destinación del ICA para Instituciones de Educación Superior.
- Deben estar registrados o identificados en el Registro Único de Familias de Emergencia (RUFE) o en el Registro Único de Damnificados (RUD).
- El beneficio contempla a estudiantes universitarios que hayan perdido su vivienda o hayan tenido que desalojar por el terremoto y que estuvieran matriculados durante el semestre académico en el que ocurrió el sismo.
¿Hay alivios para facilitar la reconstrucción?
Sí. El Acuerdo incorpora otras medidas para reducir cargas durante este proceso:
- Las edificaciones colapsadas o demolidas que sean reconstruidas podrán quedar exoneradas del pago de la participación en plusvalía generada por el mayor aprovechamiento del suelo, siempre que la reconstrucción se realice dentro de los tres años siguientes a la entrada en vigencia del Acuerdo.
- Los actos, documentos, contratos, convenios y adiciones realizados a través del Fondo de Gestión de Riesgos para atender las consecuencias del terremoto estarán exonerados de estampillas distritales hasta por tres vigencias fiscales, contadas desde 2026. Esta medida no incluye la estampilla para el bienestar del adulto mayor, la estampilla para la justicia familiar ni la Tasa Prodeporte y Recreación.
¿Qué pasa con el Impuesto de Alumbrado Público?
- Los predios afectados o colapsados estarán exonerados del 100 % del Impuesto de Alumbrado Público, mientras se encuentre vigente la declaratoria de calamidad pública, para los demás se aprobó el congelamiento de esta trafica durante seis meses.
¿Tengo que estar a paz y salvo para recibir estos beneficios?
No. Estar a paz y salvo por obligaciones tributarias de años anteriores no es un requisito para acceder a los beneficios establecidos en el Acuerdo.
Esto no significa que las deudas anteriores desaparezcan: el beneficio no implica, por sí mismo, su condonación, reducción o extinción, salvo en aquellos conceptos para los cuales el propio Acuerdo establezca expresamente un tratamiento especial.
¿Cuándo empiezan a aplicarse los alivios?
El Acuerdo rige a partir de su publicación. Además, el alcalde contará con un término de tres meses para reglamentar los aspectos operativos y procedimentales necesarios para su aplicación. Esa reglamentación no podrá cambiar los beneficiarios, porcentajes de exoneración, vigencias ni las condiciones sustanciales aprobadas.
Gobernar es decidir. Y cuando Cali atraviesa un momento como este, decidir también significa poner las finanzas públicas al servicio de la recuperación de las personas y de la ciudad. Porque las finanzas públicas tienen sentido cuando mejoran la vida de las personas. Cali somos todos.